Domain arbk.de kaufen?
Wir ziehen mit dem Projekt
arbk.de um.
Sind Sie am Kauf der Domain
arbk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain arbk.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Buch "Hej. Minimode – Kleidung nähen für Babys und Kleinkinder"Im Buch Hej. Minimode – Kleidung nähen für Babys und Kleinkinder finden Sie süße Minimode in den Größen 50–104. Die einfach zu nähenden Modelle wie Latzhose, Hemdchen oder Zwergenjacke im skandinavischen Design sind auch für Näheinsteiger geeignet. Buch mit 144 Seiten und Schnittmusterbogen. Größe: 20,5 x 24 cm.Verlag: Edition Michael Fischer, Autor: JULESNaht24,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lexibook SpiderMan Farbdisplay-Uhr mit Kamera (Multilingual)Unglaubliche Spider-Man Smartwatch für Kinder mit 8 GB Speicherkarte im Lieferumfang. Verstellbares Armband zur Anpassung an das Handgelenk. Anzeige von Datum und Uhrzeit. Wiederaufladbar mit USB-C-Kabel.71,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch, Hans Christoph: Der Flug um die LampeDer Flug um die Lampe , Hans Christoph Buchs Der Flug um die Lampe vereinnahmt Raum und Zeit, überblendet viele miteinander verwobene Erzählungen und berichtet von bizarren Geschichten, die wie eine Fliege um die Lampe, um ein geheimes Zentrum kreisen. Es geht um die Wiederkehr des Gleichen und die Ungleichheit des Ähnlichen. Nacheinander treten auf: Casanova, der Playboy Porfi rio Rubirosa, der Detektiv Nick Knatterton, Elvis Presley, John Reed und Kaiser Maximilian von Mexiko, nicht zu vergessen der weitgereiste Dr. Dingsda und Ötzi, der im Gletschereis gefrorene Steinzeitmann. Buch reist nach China, Afghanistan und last but not least auch Haiti. Entstanden sind unerhörte Geschichten aus dem dichten Erzählfundus HC Buchs. Es sind wilde Alter Egos des Autors, mit deren Hilfe der sich augenzwinkernd und vergnüglich seiner eigenen Identität versichert. Je weiter der Erzählende in seinem neuen Buch voranschreitet, desto ernster werden seine Anmerkungen, münden in Selbstbetrachtung, die Aktualität besitzen: vom Stolperstein für die in Auschwitz ermordete Liane Löw bis hin zur Abrechnung mit dem deutschen Literaturbetrieb. Der Flug um die Lampe ist eine virtuos erzählte und vergnüglich zu lesende Selbstdarstellung, aber auch Selbstreflexion, mit der HC Buch, der große Reisende unter den deutschen Schriftstellern, in vielfältigen Erscheinungen den eigenen Standort anpeilt und sichtbar macht. Buch erstaunt die Leser mit seinen poetischen Schatzkisten, prallgefüllt mit Geschichten aus fernen Ländern und macht sie zu Zeugen seiner ungezähmten Fabulierlust. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240405, Autoren: Buch, Hans Christoph, Seitenzahl/Blattzahl: 192, Keyword: Autofiktion; Erzählung; Geburtstag; Geschichte; Haiti; Hans Christoph Buch; Humor; Literaturbetrieb; Reise; Selbstreflexion, Fachschema: Afghanistan / Roman, Erzählung~China / Roman, Erzählung~Haiti~Karibik / Roman, Erzählung, Fachkategorie: Belletristik: Humor~Historischer Roman~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik: Themen, Stoffe, Motive: Psychologisches Innenleben~Erzählerisches Thema: Identität / Zugehörigkeit~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales~Belletristik: Themen, Stoffe, Motive: Reisen~Belletristik: Erzählungen, Kurzgeschichten, Short Stories~Belletristik: basierend auf wahren Begebenheiten, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 135, Höhe: 22, Gewicht: 320, Produktform: Gebunden, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
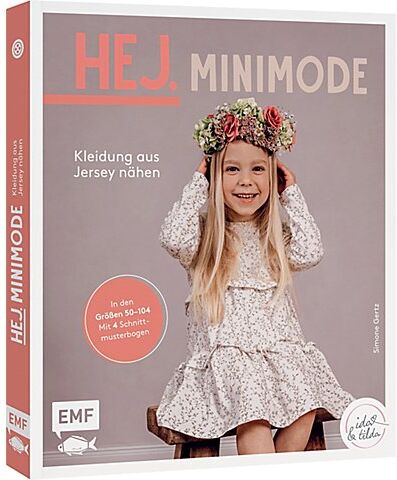
Buch "Hej. Minimode – Kleidung aus Jersey nähen"Hej. Minimode – Kleidung aus Jersey nähen. Die stylischen Modelle aus Rib- und Waffeljersey in Kombination mit dem zeitlosen Look skandinavischer Schlichtheit bringen frischen Wind in die Mini-Garderobe. Buch mit 12 Anleitungen zu Onesies, Hosen, Kleider, Bodys und Accessoires in den Größen 50–104. Mit leicht verständlichen Anleitungen und ausführlichem Grundlagenteil zum Nähen mit elastischen Stoffen. Jedes Basis-Design kann mit kleinen Rüschen verschönert werden – für den extraniedlichen vespielten Look. Inkl. 4 Schnittmusterbogen. Buch mit 144 Seiten. Größe: 20,5 x 24 cm.Verlag: Edition Michael Fischer, Autorin: Simone Gertz24,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Buch "Kleidung für Barbie und Ken selbst nähen"Kleidung für Barbie und Ken selbst nähen. Ob Künstlerin, im Halloween-Kostüm oder als Prinzessin, Barbie macht in allen Outfits eine gute Figur. Für Ken gibt es noch nichts anzuziehen? Kein Problem, in diesem Buch finden Sie auch die passende Kleidung für Ken. Barbie und er können sogar im Partnerlook unterwegs sein. Bei 19 kreativen Designs ist für jeden Geschmack das Passende dabei. Einfache Schritt für Schritt Anleitungen mit Schnittmustern. Buch mit 96 Seiten. Größe: 21,5 x 23 cm.Verlag: frechverlag14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Buch "Hej. Minimode – Kleidung nähen für Babys und Kleinkinder"Im Buch Hej. Minimode – Kleidung nähen für Babys und Kleinkinder finden Sie süße Minimode in den Größen 50–104. Die einfach zu nähenden Modelle wie Latzhose, Hemdchen oder Zwergenjacke im skandinavischen Design sind auch für Näheinsteiger geeignet. Buch mit 144 Seiten und Schnittmusterbogen. Größe: 20,5 x 24 cm.Verlag: Edition Michael Fischer, Autor: JULESNaht24,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Lexibook SpiderMan Farbdisplay-Uhr mit Kamera (Multilingual)Unglaubliche Spider-Man Smartwatch für Kinder mit 8 GB Speicherkarte im Lieferumfang. Verstellbares Armband zur Anpassung an das Handgelenk. Anzeige von Datum und Uhrzeit. Wiederaufladbar mit USB-C-Kabel.71,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Buch, Hans Christoph: Der Flug um die LampeDer Flug um die Lampe , Hans Christoph Buchs Der Flug um die Lampe vereinnahmt Raum und Zeit, überblendet viele miteinander verwobene Erzählungen und berichtet von bizarren Geschichten, die wie eine Fliege um die Lampe, um ein geheimes Zentrum kreisen. Es geht um die Wiederkehr des Gleichen und die Ungleichheit des Ähnlichen. Nacheinander treten auf: Casanova, der Playboy Porfi rio Rubirosa, der Detektiv Nick Knatterton, Elvis Presley, John Reed und Kaiser Maximilian von Mexiko, nicht zu vergessen der weitgereiste Dr. Dingsda und Ötzi, der im Gletschereis gefrorene Steinzeitmann. Buch reist nach China, Afghanistan und last but not least auch Haiti. Entstanden sind unerhörte Geschichten aus dem dichten Erzählfundus HC Buchs. Es sind wilde Alter Egos des Autors, mit deren Hilfe der sich augenzwinkernd und vergnüglich seiner eigenen Identität versichert. Je weiter der Erzählende in seinem neuen Buch voranschreitet, desto ernster werden seine Anmerkungen, münden in Selbstbetrachtung, die Aktualität besitzen: vom Stolperstein für die in Auschwitz ermordete Liane Löw bis hin zur Abrechnung mit dem deutschen Literaturbetrieb. Der Flug um die Lampe ist eine virtuos erzählte und vergnüglich zu lesende Selbstdarstellung, aber auch Selbstreflexion, mit der HC Buch, der große Reisende unter den deutschen Schriftstellern, in vielfältigen Erscheinungen den eigenen Standort anpeilt und sichtbar macht. Buch erstaunt die Leser mit seinen poetischen Schatzkisten, prallgefüllt mit Geschichten aus fernen Ländern und macht sie zu Zeugen seiner ungezähmten Fabulierlust. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240405, Autoren: Buch, Hans Christoph, Seitenzahl/Blattzahl: 192, Keyword: Autofiktion; Erzählung; Geburtstag; Geschichte; Haiti; Hans Christoph Buch; Humor; Literaturbetrieb; Reise; Selbstreflexion, Fachschema: Afghanistan / Roman, Erzählung~China / Roman, Erzählung~Haiti~Karibik / Roman, Erzählung, Fachkategorie: Belletristik: Humor~Historischer Roman~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik: Themen, Stoffe, Motive: Psychologisches Innenleben~Erzählerisches Thema: Identität / Zugehörigkeit~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales~Belletristik: Themen, Stoffe, Motive: Reisen~Belletristik: Erzählungen, Kurzgeschichten, Short Stories~Belletristik: basierend auf wahren Begebenheiten, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 135, Höhe: 22, Gewicht: 320, Produktform: Gebunden, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vom Buch aufs Feld - vom Feld ins BuchVom Buch aufs Feld - vom Feld ins Buch , Verflechtungen von Theorie und Praxis in Ernährung und Landwirtschaft (ca. 1300-1600) , Außenspiegelkappen > Karosserie & Exterieur Styling , Erscheinungsjahr: 20241231, Redaktion: Ebert, Stephan F.~Schenk, Gerrit Jasper, Seitenzahl/Blattzahl: 418, Abbildungen: 43 Abbildungen, 4 Tabellen, Themenüberschrift: HISTORY / Medieval, Keyword: Agrarlandschaften; Agrarwende; Mittelalter; Renaissance; Wandel, Fachschema: Mittelalter~Europa / Geschichte, Kulturgeschichte~Mittelalter (Religion, Philosophie)~Philosophie / Philosophiegeschichte, Fachkategorie: Sozial- und Kulturgeschichte~Mittelalterliche Philosophie, Warengruppe: TB/Philosophie/Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 154, Höhe: 18, Gewicht: 698, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch "Hej. Minimode – Kleidung aus Jersey nähen"Hej. Minimode – Kleidung aus Jersey nähen. Die stylischen Modelle aus Rib- und Waffeljersey in Kombination mit dem zeitlosen Look skandinavischer Schlichtheit bringen frischen Wind in die Mini-Garderobe. Buch mit 12 Anleitungen zu Onesies, Hosen, Kleider, Bodys und Accessoires in den Größen 50–104. Mit leicht verständlichen Anleitungen und ausführlichem Grundlagenteil zum Nähen mit elastischen Stoffen. Jedes Basis-Design kann mit kleinen Rüschen verschönert werden – für den extraniedlichen vespielten Look. Inkl. 4 Schnittmusterbogen. Buch mit 144 Seiten. Größe: 20,5 x 24 cm.Verlag: Edition Michael Fischer, Autorin: Simone Gertz24,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.